 Guía de Trading Juvenil
Módulo 14 · Finanzas Personales para la Vida Diaria
🎧 Escuchar este módulo
🎯 Objetivo del módulo
Aplicar principios financieros básicos a la vida cotidiana — presupuesto, ahorro, deuda y consumo — para que lo aprendido en esta guía sirva incluso a quien nunca abra una cuenta de trading.
❝ El trading es un simulador; tus finanzas personales, no. Ahí sí necesitas disciplina desde ya, con dinero real. ❞
— Jorge Velásquez — JV
- 🎬 Qué es el Interés Compuesto | Explicado FÁCIL 🎓 — Economipedia
Clase: ahorro e interés compuesto (curva de crecimiento a 10/20/30 años). Explica el efecto del interés compuesto en el ahorro personal (no en trading apalancado) — canal neutro, sin promesa de rentabilidad garantizada.
💡 Busca términos como "presupuesto personal para jóvenes", "cómo ahorrar paso a paso" o "educación financiera básica". Evita contenido que prometa "hacerte rico rápido" o venda cursos milagrosos.
Nota para el lector: todo lo que aprendas en este módulo es para tu vida real, con tu dinero real — a diferencia de los módulos de trading de esta guía, aquí no hay entorno simulado de por medio. Un presupuesto, un ahorro o una deuda bien pensada valen exactamente igual los tengas 15 años o 40.
Clase 41 — Presupuesto personal: de dónde sale el dinero y a dónde va
Investiga qué es un presupuesto personal y busca un ejemplo sencillo de cómo se organiza.
Un presupuesto personal es simplemente un mapa de dos cosas: de dónde entra tu dinero (mesada, regalos, un trabajo de medio tiempo, ventas ocasionales) y a dónde sale (comida, transporte, entretenimiento, ahorro). No necesita ser complicado ni una hoja de cálculo profesional — puede empezar en una libreta o en el celular.
Una referencia orientativa que mucha gente usa como punto de partida (no una regla obligatoria, ajústala a tu realidad) es dividir el dinero aproximadamente así: una parte para lo que necesitas de verdad (necesidades), una parte para lo que te gusta (gustos) y una parte que se aparta antes de gastar el resto (ahorro). Lo importante no es el porcentaje exacto, sino el hábito de mirar el mapa completo antes de que el dinero simplemente "se vaya".
En el trading este libro insiste en gestionar el riesgo antes de operar; en la vida diaria, el presupuesto cumple exactamente esa misma función: te deja ver el terreno antes de dar el siguiente paso.
Durante una semana, anota cada ingreso y cada gasto, por pequeño que sea. Al final, agrúpalos en categorías (necesidades, gustos, ahorro) y escribe qué porcentaje aproximado fue a cada una.
¿Qué te sorprendió al ver hacia dónde va tu dinero realmente, comparado con lo que creías?
Clase 42 — Ahorro e interés compuesto
Investiga qué es el interés compuesto y busca un ejemplo cotidiano que te ayude a entenderlo (por ejemplo, cómo crece una alcancía que además "gana" un poco cada mes por no tocarla).
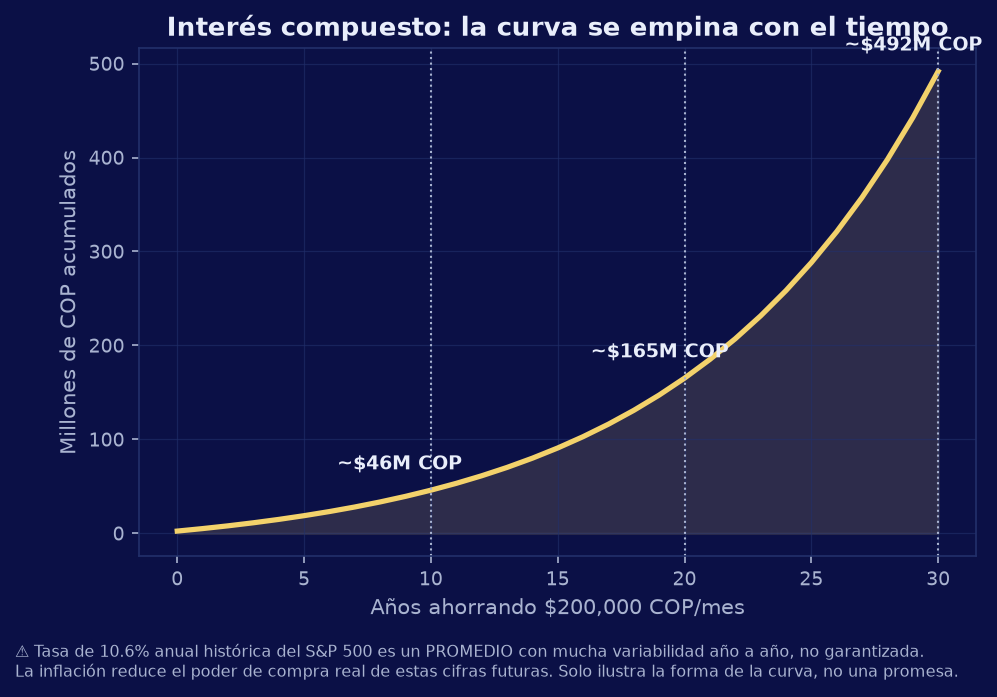
El interés compuesto es, literalmente, ganar intereses sobre los intereses que ya habías ganado antes. Por eso una curva de ahorro en el tiempo no es una línea recta que sube siempre igual — es una curva que se empina cada vez más rápido cuanto más tiempo pasa. El ingrediente más poderoso del interés compuesto no es cuánto ahorras de una sola vez, es cuánto tiempo dejas que la curva trabaje.
Para ilustrar la forma de esa curva (no para prometerte un resultado exacto), se puede usar como referencia el retorno promedio histórico del mercado accionario de Estados Unidos, que ha rondado 10.6% anual en promedio durante muchas décadas. Con esa sola referencia, alguien que ahorrara e invirtiera de forma constante $200,000 COP al mes tendría, aproximadamente:
| Ahorro mensual | A 10 años | A 20 años | A 30 años |
|---|---|---|---|
| $200,000 COP/mes | ~$41 millones COP | ~$150 millones COP | ~$450 millones COP |
Antes de emocionarte con esa curva, dos cosas tan importantes como el número mismo — y van justo aquí, no en una nota aparte al final:
1. 10.6% es un promedio histórico con mucha variabilidad, no una tasa garantizada. Ningún año real sube exactamente ese porcentaje: unos años el mercado sube 25%, otros años baja 20%. La tabla de arriba muestra la forma del crecimiento a largo plazo, no una promesa de cuánto vas a tener en una fecha exacta. 2. La inflación reduce el poder de compra real de esas cifras futuras. $450 millones dentro de 30 años no van a comprar lo mismo que $450 millones hoy — parte de ese crecimiento en el papel se lo come la subida general de precios con el paso del tiempo.
Ninguna de las dos advertencias hace inútil el interés compuesto — al contrario: mientras antes empieces (aunque sea con poco) y más constante seas, más tiempo tiene la curva para trabajar a tu favor. Pero la honestidad sobre cómo funciona de verdad importa más que la emoción del número grande.
Calcula cuánto tendrías ahorrado en 5 años si guardaras una cantidad fija cada mes sin ningún interés. Luego calcula (o busca una calculadora de interés compuesto en línea) cuánto tendrías si esos ahorros generaran un pequeño interés anual. Escribe qué diferencia notas entre los dos escenarios.
¿Por qué crees que tanta gente subestima el efecto del tiempo — y no solo del monto ahorrado — en el crecimiento de su dinero?
Clase 43 — Deuda y crédito: cuándo endeudarse tiene sentido y cuándo no
Investiga la diferencia entre lo que algunas personas llaman "deuda buena" y "deuda mala" (o deuda productiva y deuda de consumo).
Endeudarse no es automáticamente malo — depende de para qué y en qué condiciones. Una deuda puede tener sentido cuando financia algo que aumenta tu capacidad futura de generar ingresos o que conserva su valor con el tiempo (por ejemplo, estudios, herramientas de trabajo, un negocio). Una deuda es más riesgosa cuando financia consumo que pierde valor de inmediato y que hubieras podido esperar a pagar de contado — ahí, además de lo que compraste, terminas pagando intereses por algo que ya no vale lo mismo.
Es útil pensar el crédito como el "espejo" del interés compuesto: cuando ahorras, el tiempo trabaja a tu favor; cuando debes, el tiempo trabaja en tu contra — cada mes que la deuda sigue viva, los intereses se siguen acumulando sobre lo que ya debías. Por eso la pregunta clave antes de aceptar cualquier deuda no es solo "¿puedo pagar la cuota?", sino "¿cuánto voy a terminar pagando en total, y vale la pena?".
Piensa en una compra grande a crédito (real o hipotética) y busca o calcula cuánto terminarías pagando de más por los intereses si la pagaras en cuotas, comparado con pagarla de contado.
¿Qué pregunta te harías a ti mismo antes de aceptar una deuda, después de lo que viste en esta clase?
Clase 44 — Costo de oportunidad del consumo diario
Investiga qué significa "costo de oportunidad" y busca un ejemplo cotidiano de la vida real.
El costo de oportunidad es lo que dejas de ganar o de hacer con tu dinero cuando lo usas en otra cosa. No se trata de dejar de disfrutar lo pequeño — se trata de decidir con los ojos abiertos. Un gasto pequeño y frecuente (un snack, una suscripción que casi no usas, un domicilio que podrías evitar) no pesa por sí solo, pero sumado durante meses o años puede representar una cifra que sí importa — especialmente si, como viste en la Clase 42, ese mismo dinero podía haber empezado a crecer con interés compuesto.
La idea de esta clase no es generar culpa por cada gasto pequeño — es lo contrario: darte el criterio para decidir conscientemente cuáles de esos gastos sí valen la pena para ti y cuáles simplemente pasaban desapercibidos. Gastar con conciencia también es una forma de disciplina financiera.
Elige un gasto pequeño y frecuente en tu vida. Calcula cuánto suma en un mes y en un año. Con ese número enfrente, decide con calma si quieres mantenerlo igual, reducirlo o eliminarlo — sin culpa, con criterio.
¿Qué gasto pequeño te sorprendió más al sumarlo en el tiempo?
✅ Cierre del módulo
Al finalizar este módulo el estudiante organiza un presupuesto personal simple, comprende el ahorro y el interés compuesto de forma honesta (con sus beneficios y sus límites), diferencia deuda productiva de deuda de consumo, y reconoce el costo de oportunidad de las decisiones pequeñas y repetidas.
Este módulo llevó la disciplina financiera a tu vida diaria completa. El siguiente vuelve al mercado — pero ahora vas a mirarlo con las mismas preguntas de fondo: de dónde sale el movimiento del precio y por qué.